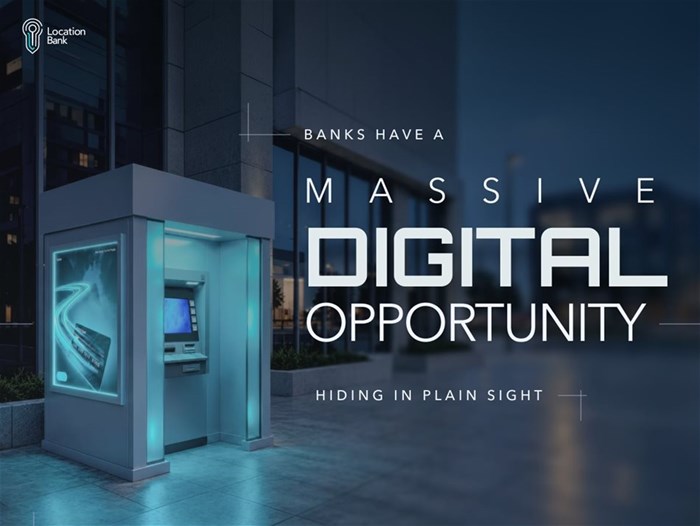
این صرفاً یک پرسش زیرساختی نیست، بلکه یک فرصت تجاری قابلسنجش است. هر جستوجو برای «نزدیکترین خودپرداز»، «خودپرداز واریز نقدی» یا «بانک باز» یک نشانه پرارزش از قصد مشتری است. اگر بانکی در این نتایج اول دیده شود و اعتماد رسانهای محلی مشتری را جلب کند، این جستوجو به تراکنشی واقعی تبدیل میشود.
بانکها سالهاست با جدیت به دنبال تحول دیجیتال بودهاند. میلیاردها دلار در سراسر جهان صرف بانکداری موبایلی، اپلیکیشنها، خدمات آنلاین، هوش مصنوعی و پلتفرمهای خودخدمتی شده است، همه با هدف رسیدن به مشتریانی که بیش از پیش تمایل دارند از این کانالها استفاده کنند.
با این حال، تناقضی مهم در راهبرد بانکداری مدرن در حال شکلگیری است. در حالی که بانکها بهطور فزاینده روی تعامل دیجیتال تمرکز میکنند، بسیاری از آنها بهطور همزمان یکی از قدرتمندترین مزیتهای رقابتی خود، یعنی زیرساخت فیزیکی بانکی، را دستکم میگیرند.
این موضوع صرفاً یک پرسش زیرساختی نیست؛ یک فرصت تجاری قابلسنجش است. هر جستوجو (چه از طریق روشهای سنتی و چه اکنون از طریق هوش مصنوعی) برای عباراتی مانند «نزدیکترین خودپرداز»، «خودپرداز واریز نقدی»، «نزدیکترین شعبه» یا «بانک باز» یک نشانه پرارزش از قصد مشتری است. اگر بانکی در نتایج جستوجو اول ظاهر شود، اطلاعات دقیقی ارائه دهد و به مشتری اطمینان بدهد که خودپرداز آن را نسبت به رقبا انتخاب کند، این جستوجو میتواند به یک تراکنش واقعی تبدیل شود.
شعبهها و شبکههای خودپرداز اغلب صرفاً بهعنوان زیرساخت عملیاتی یا مراکز هزینه خدماترسانی دیده میشوند. اما در واقعیت، آنها چیزی بهمراتب باارزشتر را نمایندگی میکنند:
- شبکههای ملی دسترسی مشتری
- زیرساخت اعتماد
- زیرساخت راحتی
- نقاط تعامل پرتکرار با برند
بانکها صدها میلیون دلار برای راهاندازی و نگهداری زیرساخت خودپردازها سرمایهگذاری کردهاند:
- املاک و مستغلات
- سختافزار
- امنیت
- نگهداری
- برق
- لجستیک نقدینگی
- ارتباطات
- خدماترسانی و انطباق با مقررات
از نظر تاریخی، تراکم شبکه خودپردازها همواره بهعنوان یک مزیت رقابتی در بانکداری فیزیکی تلقی میشده است. امروزه، این شبکهها یکی از معدود داراییهای بزرگمقیاس تعامل فیزیکی هستند که مستقیماً در مالکیت بانکها قرار دارند./شارا
📤 اشتراکگذاری: